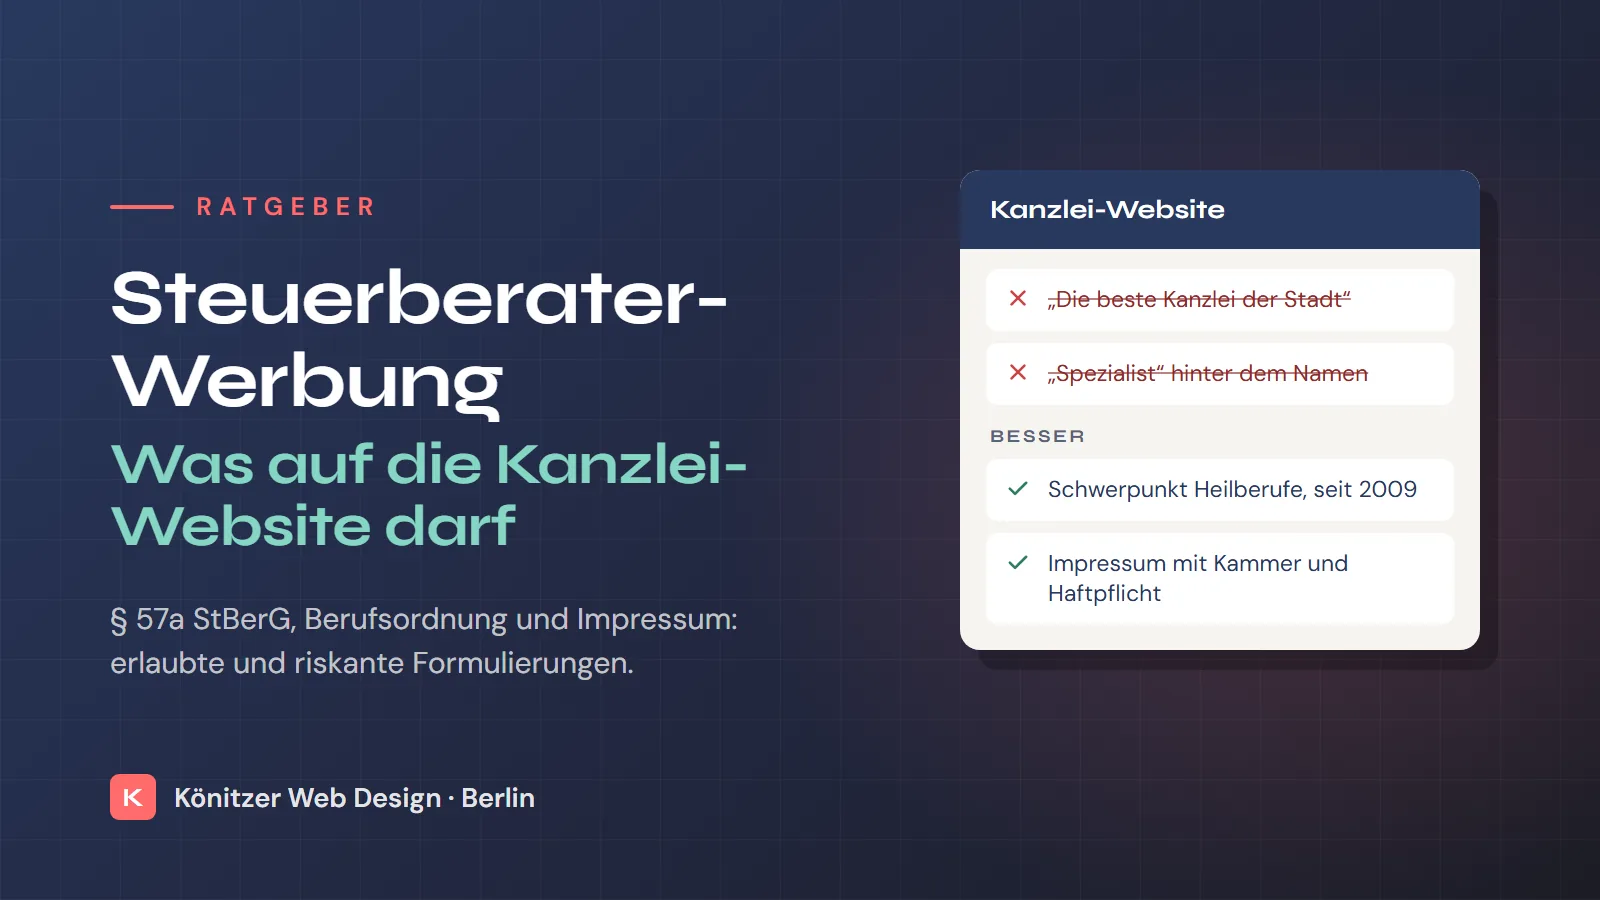
Lange galt für Steuerberater ein Werbeverbot. Das ist vorbei: Eine Kanzlei darf heute auf ihrer Website, im Google-Profil und in sozialen Netzwerken für sich werben. Die Grenze ziehen das Steuerberatungsgesetz und die Berufsordnung, und sie ist enger als bei einem Handwerksbetrieb. Hier lesen Sie, was erlaubt ist, welche Formulierungen Ärger bringen und welche Angaben auf jeder Kanzlei-Website stehen müssen.
Kurz gesagt: Nach § 57a StBerG ist Werbung erlaubt, soweit sie in Form und Inhalt sachlich über die berufliche Tätigkeit unterrichtet und nicht auf einen Auftrag im Einzelfall gerichtet ist. Erlaubt sind also prüfbare Angaben wie Schwerpunkte, Team, Mandantengruppen, Preise und Erreichbarkeit. Unzulässig sind Superlative ohne Beleg, Erfolgsversprechen, herabsetzende Vergleiche und Titel, die nach Fachberater oder Fachanwalt klingen, ohne verliehen zu sein. Dazu kommen die Pflichtangaben im Impressum: Kammer, Berufsbezeichnung, berufsrechtliche Regelungen und Berufshaftpflicht.
Was § 57a StBerG erlaubt
Der ganze Paragraf besteht aus einem Satz. Er enthält zwei Bedingungen, und beide gelten für jedes Werbemittel, von der Website über die Stellenanzeige bis zum Instagram-Beitrag.
1. Sachlich in Form und Inhalt
Inhaltlich sachlich heißt: Die Aussage lässt sich prüfen. „Wir betreuen Ärzte und Zahnärzte in Berlin“ ist eine Information. „Ihre Steuerkanzlei Nummer 1“ ist eine Behauptung, die niemand belegen kann. Sachlich in der Form heißt nicht, dass die Website langweilig aussehen muss. Gute Fotos, eine klare Gestaltung und ein freundlicher Ton sind erlaubt. Reißerische Aufmachung, Druck („Nur noch heute!“) und Effekthascherei gehören nicht dazu.
2. Nicht auf einen Auftrag im Einzelfall gerichtet
Die Website richtet sich an alle Besucher und ist damit unproblematisch. Heikel wird es, wenn eine Kanzlei gezielt Menschen mit einem bekannten, konkreten Problem anspricht. Der Bundesgerichtshof hat das gleich lautende Verbot für Rechtsanwälte 2013 allerdings eng ausgelegt (Az. I ZR 15/12): Unzulässig ist eine solche Werbung erst, wenn sie den Empfänger zum Beispiel belästigt, unter Druck setzt oder seine Lage ausnutzt. In der Fachliteratur wird das auf § 57a StBerG übertragen. Für die Website heißt das: Informieren ja, bedrängen nein.
Was die Berufsordnung ergänzt
Die Berufsordnung der Bundessteuerberaterkammer (BOStB, in Kraft seit 1. August 2022) wird in § 9 konkreter. Drei Punkte betreffen die Website direkt:
- Berufswidrig ist vor allem wettbewerbswidrige Werbung (§ 9 Abs. 1). Was nach dem Gesetz gegen den unlauteren Wettbewerb (UWG) irreführend oder herabsetzend ist, ist für Steuerberater zugleich ein Berufsrechtsverstoß.
- Auch Werbung durch Dritte zählt. Es ist unzulässig, berufswidrige Werbung durch Dritte zu veranlassen oder zu dulden. Schreibt eine Agentur einen reißerischen Text, verantwortet ihn die Kanzlei.
- Zusatzbezeichnungen brauchen Abstand und Nachweis (§ 9 Abs. 2 und 3). Mehr dazu im Abschnitt zu Titeln und Schwerpunkten.
Außerdem nennt § 19 BOStB Maßnahmen, mit denen ein Steuerberater einen Kollegen unlauter aus einem Mandat verdrängt. Dazu gehören das Angebot, zu einer unangemessen niedrigen Vergütung zu arbeiten, und das Herabsetzen anderer Steuerberater oder ihrer Leistungen. Vergleiche mit „herkömmlichen Kanzleien“ haben auf der Website deshalb nichts verloren.
Formulierungen, die Ärger bringen, und bessere Fassungen
Die meisten Probleme entstehen nicht aus Absicht, sondern aus Werbesprache, die anderswo üblich ist. Die Tabelle zeigt typische Sätze und sachliche Alternativen.
| So besser nicht | Sachliche Fassung | Warum |
|---|---|---|
| „Die beste Steuerkanzlei in Berlin“ | „Steuerberatung für Selbständige und kleine Betriebe in Berlin-Pankow“ | Eine Spitzenstellung ohne Beleg ist irreführend (§ 5 UWG). |
| „Wir holen das Maximum für Sie raus“ | „Wir prüfen Ihre Bescheide und zeigen Ihnen, welche Gestaltungen in Frage kommen.“ | Ein Erfolgsversprechen ist keine sachliche Information. |
| „Günstiger als jede andere Kanzlei“ | „Unsere Vergütung richtet sich nach der Steuerberatervergütungsverordnung. Sie erhalten vorab ein schriftliches Angebot.“ | Pauschale Vergleiche setzen Kollegen herab (§ 19 BOStB). |
| „Spezialist für Unternehmensnachfolge“ direkt hinter dem Namen | Im Profil des Berufsträgers: „Schwerpunkt Unternehmensnachfolge, seit 2014 rund 40 begleitete Übergaben“ | Zusatzbezeichnungen brauchen Abstand zu Name und Berufsbezeichnung und einen Nachweis (§ 9 Abs. 2 und 3 BOStB). |
| „Steuerexperten mit Erfolgsgarantie“ | „Zwei Steuerberaterinnen, fünf Steuerfachangestellte, Mandanten in ganz Brandenburg“ | Garantien sind unseriös, Zahlen zum Team sind prüfbar. |
| „Jetzt wechseln und sparen!“ | „Ein Kanzleiwechsel ist jederzeit möglich. Wir erklären Ihnen, wie die Übergabe der Unterlagen abläuft.“ | Druck und Abwerbung statt Information. |
Die Beispiele mit Zahlen sind Muster. Auf Ihrer Website dürfen nur Zahlen stehen, die für Ihre Kanzlei stimmen und die Sie belegen können.
Text schnell gegenprüfen
Fügen Sie einen Text von Ihrer Website ein. Die Prüfung sucht nach Wörtern, die bei Kanzlei-Werbung häufig Probleme machen.
Die Prüfung läuft nur in Ihrem Browser, es wird nichts gesendet oder gespeichert. Sie findet nur typische Signalwörter und ersetzt keine Prüfung durch Ihre Kammer.
Titel, Schwerpunkte und Fachberater
Hier passieren die meisten Fehler, weil Begriffe wie „Spezialist“ oder „Experte“ im Alltag harmlos klingen. Die Berufsordnung unterscheidet drei Gruppen:
- Amtlich verliehene Bezeichnungen. „Steuerberater“ und „Steuerbevollmächtigter“ sind geschützt (§ 43 StBerG). Fachberater im Sinne der Fachberaterordnung gibt es nur zwei: „Fachberater für Internationales Steuerrecht“ und „Fachberater für Zölle und Verbrauchsteuern“. Sie verleiht die Steuerberaterkammer, und sie dürfen nur zusammen mit der Berufsbezeichnung geführt werden. Eine Fachanwaltsbezeichnung darf nur führen, wer sie als Rechtsanwalt erworben hat.
- Andere Bezeichnungen, etwa Hinweise auf Fortbildungen oder Titel von Verbänden. Sie sind erlaubt, wenn sie räumlich klar getrennt von Name und Berufsbezeichnung stehen und weder mit Fachberaterbezeichnungen verwechselt werden können noch sonst irreführen (§ 9 Abs. 2 BOStB).
- Hinweise auf besondere Qualifikationen wie „Schwerpunkt Heilberufe“. Wer sie verwendet, muss im genannten Gebiet theoretische Kenntnisse und praktische Erfahrung nachweisen können (§ 9 Abs. 3 BOStB).
Für die Website heißt das: Im Kopf und auf der Visitenkarte stehen Name und Berufsbezeichnung. Schwerpunkte und Fortbildungen gehören auf die Profilseite der jeweiligen Person, mit Angaben, die den Schwerpunkt belegen. Bezeichnungen sind personenbezogen zu führen (§ 9 Abs. 5 BOStB): Hat nur eine Steuerberaterin der Kanzlei einen Fachberater-Titel, darf die Kanzlei ihn nicht als Ganzes führen.
Kundenstimmen, Referenzen und Bewertungen
Bewertungen sind für Kanzleien genauso wichtig wie für jeden anderen Betrieb. Zwei Regeln machen sie bei Steuerberatern aber besonders.
Die Verschwiegenheit gilt auch im Netz
Schon die Tatsache, dass jemand Mandant ist, fällt unter die Verschwiegenheitspflicht (§ 57 Abs. 1 StBerG, § 5 BOStB). Eine Kundenstimme mit Namen oder ein Firmenlogo als Referenz geht deshalb nur, wenn der Mandant zugestimmt und die Kanzlei insoweit von der Verschwiegenheit entbunden hat. Lassen Sie sich das schriftlich geben.
Dasselbe gilt für Antworten auf Google-Bewertungen. Auch auf eine unfaire Kritik darf die Antwort nicht verraten, ob es ein Mandat gab und worum es ging. Eine neutrale Antwort mit dem Angebot, das Gespräch direkt zu führen, ist der sichere Weg.
Echte Bewertungen, sonst keine
Gekaufte oder selbst geschriebene Bewertungen sind nach dem UWG immer unzulässig (Anhang Nr. 23b und 23c). Wer Bewertungen auf der eigenen Website zeigt, muss außerdem angeben, ob und wie er sicherstellt, dass sie von echten Mandanten stammen (§ 5b Abs. 3 UWG). Am einfachsten ist es, auf das Google-Profil zu verweisen oder die Bewertungen mit Quelle und Datum anzuzeigen. Gegenleistungen für Bewertungen schließt Google in seinen Richtlinien ohnehin aus.
Preise und Gebühren auf der Website
Preise zu nennen ist erlaubt und für viele Mandanten eine echte Hilfe. Dabei gilt:
- Grundlage ist die StBVV. Steuerberater sind an eine Gebührenordnung gebunden (§ 64 StBerG), die Steuerberatervergütungsverordnung. Eine höhere oder niedrigere Vergütung ist möglich, braucht aber eine Vereinbarung in Textform, und die Kanzlei muss auf diese Möglichkeit hinweisen (§ 4 StBVV).
- Gesamtpreise für Privatleute. Wer Verbrauchern Leistungen mit Preis anbietet, muss den Gesamtpreis nennen, also einschließlich Umsatzsteuer (§ 3 PAngV). Für Unternehmer als Zielgruppe dürfen Nettopreise stehen, wenn das klar gekennzeichnet ist.
- Keine Lockpreise. Ein „ab“-Preis muss sich auf eine tatsächlich angebotene Leistung beziehen. Ein Angebot zu einer unangemessen niedrigen Vergütung, um Mandanten anderer Kanzleien zu gewinnen, nennt § 19 BOStB ausdrücklich unlauter.
Gut funktionieren Beispiele mit klarem Rahmen: „Einkommensteuererklärung für Angestellte ohne Nebeneinkünfte: Festpreis nach Vereinbarung, Angebot vorab“. Ist der Aufwand sehr verschieden, erklären Sie lieber, wovon die Vergütung abhängt, als einen Preis zu nennen, der für kaum jemanden gilt.
Was ins Impressum einer Steuerkanzlei gehört
Steuerberater üben einen reglementierten Beruf aus. Deshalb brauchen sie mehr Angaben als ein gewöhnliches Unternehmen. Das Impressum muss leicht erkennbar, unmittelbar erreichbar und ständig verfügbar sein, in der Praxis also ein Link „Impressum“ auf jeder Seite.
| Angabe | Grundlage | Beispiel |
|---|---|---|
| Name und Anschrift, bei Gesellschaften Rechtsform und Vertretungsberechtigte | § 5 Abs. 1 Nr. 1 DDG | Muster Steuerberatungsgesellschaft mbH, vertreten durch die Geschäftsführerin … |
| Schneller Kontakt, mindestens E-Mail-Adresse | § 5 Abs. 1 Nr. 2 DDG | Telefon und E-Mail |
| Zuständige Kammer | § 5 Abs. 1 Nr. 5 a DDG | Steuerberaterkammer Berlin mit Anschrift |
| Gesetzliche Berufsbezeichnung und Staat der Verleihung | § 5 Abs. 1 Nr. 5 b DDG | Steuerberaterin, verliehen in der Bundesrepublik Deutschland |
| Berufsrechtliche Regelungen und wo man sie findet | § 5 Abs. 1 Nr. 5 c DDG | StBerG, DVStB, BOStB, StBVV mit Link zur Bundessteuerberaterkammer |
| Umsatzsteuer-Identifikationsnummer, falls vorhanden | § 5 Abs. 1 Nr. 6 DDG | USt-IdNr. DE … |
| Berufshaftpflichtversicherung | § 2 Abs. 1 Nr. 11 DL-InfoV | Name und Anschrift des Versicherers, räumlicher Geltungsbereich |
Bei Berufsausübungsgesellschaften kommen Registerangaben hinzu. Führt die Kanzlei eine Kurzbezeichnung, muss sie an allen Standorten einheitlich sein (§ 9 Abs. 4 BOStB). Das Impressum gehört nicht nur auf die Website, sondern sinngemäß auch in die Profile in sozialen Netzwerken, meist über einen Link zur Impressumsseite.
Social Media, Google-Profil und Karriereseite
§ 57a StBerG unterscheidet nicht nach Kanälen. Was auf der Website nicht stehen darf, darf auch nicht auf LinkedIn, Instagram oder im Google-Profil stehen.
Soziale Netzwerke
Fachliche Beiträge, Fristen-Erinnerungen und Einblicke in den Kanzleialltag sind sachliche Information und deshalb unproblematisch. Achten Sie auf zwei Dinge: Fotos aus der Kanzlei dürfen keine Mandantenunterlagen und keine Bildschirme zeigen. Und posten Mitarbeitende im Namen der Kanzlei, gilt für sie dasselbe, denn auch geduldete Werbung Dritter zählt (§ 9 Abs. 1 BOStB). Ein kurzer Leitfaden für das Team hilft.
Google-Unternehmensprofil
Für viele Mandanten ist das Google-Profil der erste Kontakt. Der Name im Profil sollte dem echten Kanzleinamen entsprechen, ohne angehängte Suchbegriffe wie „Steuerberater günstig Berlin“. Das verbietet Google in seinen Richtlinien und es wäre auch berufsrechtlich keine sachliche Angabe. Leistungen, Beschreibung und Beiträge folgen denselben Regeln wie die Website. Zu Antworten auf Bewertungen siehe oben.
Karriereseite
Wer Steuerfachangestellte oder Berufsträger sucht, wirbt um Bewerber, nicht um Mandanten. Trotzdem müssen auch hier alle Angaben stimmen. Konkrete Informationen wie Arbeitszeiten, Homeoffice-Regeln, Fortbildung, Kanzleisoftware und ein Ansprechpartner überzeugen ohnehin mehr als Schlagworte. Die Stellenanzeige muss nach dem Allgemeinen Gleichbehandlungsgesetz neutral formuliert sein (§ 11 AGG), also zum Beispiel „Steuerfachangestellte (m/w/d)“.
Checkliste für Ihre Kanzlei-Website
- Jede Aussage über die Kanzlei lässt sich belegen, ohne Superlative und Garantien.
- Keine Vergleiche mit anderen Kanzleien und keine Aufforderungen zum Wechsel.
- Name und Berufsbezeichnung stehen zusammen, Schwerpunkte und Fortbildungen getrennt davon auf den Profilseiten.
- „Fachberater“ nur, wenn von der Kammer verliehen, und nur bei der Person, die den Titel trägt.
- Kundenstimmen und Logos nur mit schriftlicher Zustimmung der Mandanten.
- Antworten auf Bewertungen verraten nichts über ein Mandat.
- Preise stimmen mit der StBVV oder einer möglichen Vergütungsvereinbarung überein, für Privatleute mit Umsatzsteuer.
- Impressum mit Kammer, Berufsbezeichnung, Staat der Verleihung, berufsrechtlichen Regelungen und Berufshaftpflicht.
- Social-Media-Profile verlinken auf das Impressum, das Team kennt die Regeln für Beiträge.
- Die Agentur liefert alle Texte vor dem Livegang zur Freigabe.
Häufige Fragen zur Steuerberater-Werbung
Dürfen Steuerberater überhaupt werben?
Ja. § 57a StBerG erlaubt Werbung, soweit sie in Form und Inhalt sachlich über die berufliche Tätigkeit unterrichtet und nicht auf einen Auftrag im Einzelfall gerichtet ist. Website, Google-Profil, Anzeigen und soziale Netzwerke sind also möglich, solange die Inhalte informieren statt zu übertreiben.
Darf ich mich „Spezialist“ oder „Experte“ nennen?
Nur mit Vorsicht. Solche Bezeichnungen dürfen nicht mit den amtlichen Fachberater-Titeln verwechselbar sein, müssen räumlich getrennt von Name und Berufsbezeichnung stehen und setzen nachweisbare Kenntnisse und Erfahrung voraus (§ 9 Abs. 2 und 3 BOStB). Sicherer ist „Schwerpunkt …“ im Profil der jeweiligen Person, mit Angaben, die ihn belegen.
Darf eine Kanzlei Preise auf der Website nennen?
Ja. Grundlage ist die Steuerberatervergütungsverordnung. Eine abweichende Vergütung braucht eine Vereinbarung in Textform (§ 4 StBVV). Gegenüber Privatleuten sind Gesamtpreise mit Umsatzsteuer anzugeben (§ 3 PAngV). Lockpreise, mit denen Mandanten anderer Kanzleien abgeworben werden sollen, sind unlauter (§ 19 BOStB).
Darf ich Mandanten als Referenz zeigen?
Nur mit deren Zustimmung. Schon die Tatsache, dass jemand Mandant ist, fällt unter die Verschwiegenheitspflicht (§ 57 Abs. 1 StBerG, § 5 BOStB). Lassen Sie sich Namen, Zitat und gegebenenfalls Logo schriftlich freigeben.
Wie antworte ich auf eine schlechte Google-Bewertung?
Sachlich und ohne Einzelheiten. Die Antwort darf weder bestätigen, dass ein Mandat bestand, noch etwas über den Fall verraten. Bedanken Sie sich für die Rückmeldung und bieten Sie ein direktes Gespräch an. Ist eine Bewertung falsch oder beleidigend, können Sie sie bei Google melden.
Was muss ins Impressum einer Steuerkanzlei?
Neben Name, Anschrift und Kontaktdaten die zuständige Steuerberaterkammer, die gesetzliche Berufsbezeichnung mit dem Staat der Verleihung und die berufsrechtlichen Regelungen mit einem Hinweis, wo man sie findet (§ 5 DDG). Dazu die Berufshaftpflichtversicherung mit Name und Anschrift des Versicherers und räumlichem Geltungsbereich (§ 2 DL-InfoV) und, falls vorhanden, die Umsatzsteuer-Identifikationsnummer.
Haftet die Kanzlei für Texte, die eine Agentur schreibt?
Berufsrechtlich ja. Nach § 9 Abs. 1 BOStB ist es unzulässig, berufswidrige Werbung durch Dritte zu veranlassen oder zu dulden. Lassen Sie sich deshalb jeden Text vor der Veröffentlichung vorlegen.
Eine Kanzlei-Website, die sachlich bleibt und trotzdem Anfragen bringt
Ich baue Websites für Steuerkanzleien: mit Texten, die sich an § 57a StBerG halten, vollständigem Impressum, Profilseiten für Ihre Schwerpunkte und einer Karriereseite für Bewerber. Sie geben jeden Text frei, bevor er online geht.
- Festpreis ab 949 € oder zur Miete ab 49 € im Monat
- Kostenloses Erstgespräch, 30 Minuten, Antwort innerhalb von 24 Stunden
Hinweis: Dieser Beitrag ist eine Einordnung aus Sicht eines Webdesigners, keine Rechtsberatung. Für eine verbindliche Prüfung Ihrer Texte wenden Sie sich an Ihre Steuerberaterkammer oder eine Anwältin oder einen Anwalt. Für selbständige Buchhalter gelten andere Regeln, nämlich § 6 StBerG. Dazu gibt es den Beitrag Was Buchhalter auf ihrer Website schreiben dürfen.
Quellen (Stand 1. November 2026):
- § 57a StBerG (Werbung), § 57 StBerG (Berufspflichten), § 43 StBerG (Berufsbezeichnung), § 64 StBerG (Gebührenordnung)
- Berufsordnung der Bundessteuerberaterkammer (BOStB) mit Fachberaterordnung, Fassung vom 3. Mai 2022, in Kraft seit 1. August 2022: § 5, § 9, § 19 BOStB, § 1 FBO
- § 4 StBVV (Vereinbarung der Vergütung)
- § 5 DDG (Allgemeine Informationspflichten), § 2 DL-InfoV
- § 5 UWG, § 5b UWG, Anhang zu § 3 Abs. 3 UWG, § 3 PAngV, § 11 AGG
- BGH, Urteil vom 13.11.2013, Az. I ZR 15/12 (Werbung um ein Mandat im Einzelfall)

0 Kommentare